|
|
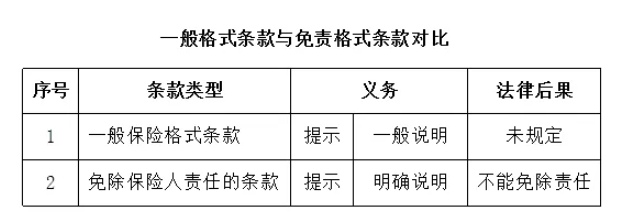
保险能够在被保险人发生意外事故等情况下,为被保险人分担损失,起到风险管理的作用,如果在理赔时被保险人的行为属于免责条款约定情形而遭到保险公司拒绝理赔,将给被保险人造成损失。近年来,电子投保以其不受时间、地点的限制、快捷便利、成本低等特点,逐渐成为主要的签约方式。在这种新形式下的保险缔约过程中,免责条款提示说明义务的履行方式发生了根本性改变,保险公司往往会基于便利性的考虑,忽略了对投保人合法权益的保护,随之引发的纠纷也日渐增多。本文将通过案例对电子投保中保险公司是否对免责条款尽到提示说明义务进行讨论分析。 一、电子投保时,通过程序设定,强制投保人勾选免责条款不能认定保险公司尽到提示说明义务。 【案例】韩某驾驶的小型汽车与顾某驾驶小型汽车发生交通事故,致顾某驾驶的车辆受损,经道路交通事故认定书认定,韩某承担全部责任。韩某驾驶的小型汽车在A保险公司投保了交强险和商业三者险。顾某驾驶的小型汽车是从汽车租赁公司租赁的车辆,顾某与汽车租赁公司约定租期为2日,租金为600/日;租赁期间发生各类事故产生的费用由顾某先行垫付,车辆维修期间,顾某应继续按前述租金标准支付车辆租赁费。顾某租赁的小型汽车实际维修9天,产生租车费用5400元,顾某将租车费用支付给了汽车租赁公司,因对事故产生的额外租车费用赔偿事宜未能达成一致,顾某将韩某、A保险公司诉至法院。 庭审中,A保险公司称电子签名的操作流程为: 1、车辆核保通过后,保险公司系统会自动生成微信支付二维码; 2、微信扫描二维码后可以跳转到电子投保单页面,展示内容为电子投保单正反面、交强险和商业险条款(选择性阅读)、车险投保人实名缴费客户授权同意书; 3、签名; 4、支付,行业协会平台认证是否实名支付,若非投保人本人支付,会有“非本人”的提示。 商业三者险条款第26条第1款列明间接损失保险人不负责赔偿,财产保险公司认为租车损失为间接损失,其不负赔偿责任。被告韩某称其没有阅读免责事由。法院认为,即便A保险公司在韩某投保时强制弹出免责条款,也仅能证明A保险公司尽到提示义务,因A保险公司未就免责条款尽到说明义务,因此该免责条款不产生效力。 律师释法: (一)保险公司应对哪些合同条款履行提示说明义务,如果没有履行有哪些法律后果? 《保险法》第17条规定,对于一般的格式条款,保险人应履行一般的说明义务,但无须提示;对免除保险人责任的条款,保险人应当履行提示和明确说明义务,如果未作提示或者明确说明的,该免责条款不产生效力。 保险合同中免除保险人责任的条款包括责任免除条款、免赔额、免赔率、比例赔付等免除或者减轻保险人责任的条款,本文统称为“免责条款”。 (二)如何履行才算尽到“提示和明确说明义务”(以下简称“提示说明义务”)? 《最高人民法院关于适用<中华人民共和国保险法>若干问题的解释(二)》(以下简称《保险法解释二》)第11条规定,保险人如果以足以引起投保人注意的文字、字体、符号或者其他明显标志对免责条款作出提示,可以认定保险人履行了提示义务;以书面或者口头形式向投保人作出常人能够理解的解释说明的,可以认定保险人履行了说明义务。该条对认定提示、说明义务的标准进行了规定。 对于提示义务:保险公司需在投保单、保险单等保险凭证上作出足以引起投保人注意的文字、字体、符号或者其他明显标志作出提示,如加粗加黑、下划线、红色字体等。 对于说明义务:需将有关免责条款的概念、内容及其法律后果等,以书面或者口头形式向投保人或其代理人作出解释,以使投保人明了该条款的真实含义和法律后果。 (三)为什么说A保险公司在本案中没有尽到说明义务? 通过《保险法解释二》第11条可以看出,“提示”和“说明”是两个并存的义务,二者同样重要,但二者却又有各自独立存在的意义和作用。 提示的作用是为了引起投保人注意,告诉投保人:“发生这些情况保险公司不赔,由你自己去承担赔偿责任,所以你必须考虑清楚要不要签”。 说明的作用是为了让投保人理解保险合同中那些专业、晦涩、难懂的词语,类似于把一篇古文翻译成白话文。 本案中,A保险公司仅是在韩某投保时强制弹出了免责条款供韩某阅读,但从现有证据来看,并不能证明A保险公司就免责条款向韩某进行过解释说明,以便让韩某充分了解免责条款的真实含义和法律后果。 二、投保人勾选“已查阅并同意以上信息”,是否属于保险公司已经尽到提示说明义务? 【案例】林某驾驶小型客车将冯某撞伤,交警部门作出《道路交通事故认定书》,认定林某与冯某承担事故的同等责任。林某驾驶的小型客车由林某通过网络投保的方式向B保险公司投保交强险和商业三者险。事故发生时,林某驾驶证因扣分已满12分,被交警部门强制扣留。 诉讼中,B保险公司认为由林某签字确认的商业三者险保险条款明确约定“无证驾驶,驾驶证被依法扣留、暂扣、吊销、注销期间”驾驶机动车发生交通事故是B保险公司的免责事由,并且林某已经点击勾选“已查阅并同意以上信息”,因此B保险公司已经履行了提示说明义务,在商业三者险项下可以免赔。法院认为:B保险公司确认网络投保流程中的《免责事项说明书》《机动车商业险条款》等电子单证,需要由投保人主动点击后方可展开阅读,若投保人未点击阅读保险条款,而是直接勾选“已查阅并同意以上信息”承认已阅读保险条款,可继续完成后面的投保流程。上述投保程序反映,投保人在未点击阅读保险条款的情况下,仅在形式上确认已阅读保险条款即可进入下一流程,但实际上将保险人应主动履行的提示义务转为应投保人要求才履行的义务,显然不利于保护投保人。因此B保险公司未能在网络投保流程中主动、规范履行提示义务。即使投保人按照投保流程完成投保,并不足以证明B保险公司已经以合理的方式提醒投保人注意免责条款。 律师释法: (一)B保险公司如何才能被认定已经尽到提示义务? 《保险法解释二》第12条规定,通过网络、电话等方式订立的保险合同,保险人以网页、音频、视频等形式对免责条款予以提示和说明的,可以认定保险人履行了提示和明确说明义务。 B保险公司在投保过程中,可以在程序中将载明保险条款的网页、音频、视频设置于投保流程的主线中,通过主动弹出保险条款网页,设置强制停留阅读时间,对免责条款采用下划线、加粗加黑、红色字体等进行显要标记,在投保人完成全部保险条款阅读进度后方可进入下一环节等方式履行提示义务。 (二)B保险公司是否还需要履行说明义务? 不需要,根据《道路交通安全法实施条例》第28条规定,林某在驾驶证“超分、停止使用、扣留期间”的情况下仍驾车上路,违反了禁止性规定,而《保险法解释二》第十条规定,保险人将法律、行政法规中的禁止性规定作为免责条款,仅需要履行提示义务,不需要履行说明义务。 (三)有些保险公司通过要求投保人需将《免责事项说明书》及免责事项进行抄写后方可进入下一步,作为投保必经流程是否尽到了提示说明义务? 需要满足两个条件: 首先,想要尽到说明义务的目的,《免责事项说明书》必须通俗易懂,达到投保人能够充分了解免责条款的真实含义和法律后果的程度; 其次,保险公司不能将抄写步骤设置成可以通过授权的方式,由系统自动抄写。实务中绝大多数保险公司都将这一步骤设置为用户可以选择由系统自动抄写,因此仍然无法达到已经尽到提示说明义务的标准。 三、律师建议 (一)设置强制性提示说明环节。 按免责事项说明书及投保人声明、交强险保险条款、商业险保险条款等类别分类呈现保险内容;将各项内容特别是免责事由设定为强制性阅读,并设置固定阅读时间,逐项内容要求投保人阅知确认签字,在免责条款页面还可增设视频播放或录音提示功能;对特别条款应通过加粗、描红等方式在网页显示上达到醒目程度。 (二)优化证据留存技术。 自投保人点击进入网络投保流程,就对投保全流程录像,同步录制投保界面的具体信息、字体显示大小、重点条款排列以及投保人是否点击阅读、浏览时长等内容,同时后台自动保留上传人脸识别、电子签名、阅读确认条款等步骤的录像证据。 法律规定 《民法典》 第496条【格式条款】格式条款是当事人为了重复使用而预先拟定,并在订立合同时未与对方协商的条款。 采用格式条款订立合同的,提供格式条款的一方应当遵循公平原则确定当事人之间的权利和义务,并采取合理的方式提示对方注意免除或者减轻其责任等与对方有重大利害关系的条款,按照对方的要求,对该条款予以说明。提供格式条款的一方未履行提示或者说明义务,致使对方没有注意或者理解与其有重大利害关系的条款的,对方可以主张该条款不成为合同的内容。 《保险法》 第17条订立保险合同,采用保险人提供的格式条款的,保险人向投保人提供的投保单应当附格式条款,保险人应当向投保人说明合同的内容。对保险合同中免除保险人责任的条款,保险人在订立合同时应当在投保单、保险单或者其他保险凭证上作出足以引起投保人注意的提示,并对该条款的内容以书面或者口头形式向投保人作出明确说明:未作提示或者明确说明的,该条款不产生效力。 《最高人民法院关于适用<中华人民共和国保险法> 若干问题的解释(二)》 第十条 保险人将法律、行政法规中的禁止性规定情形作为保险合同免责条款的免责事由,保险人对该条款作出提示后,投保人、被保险人或者受益人以保险人未履行明确说明义务为由主张该条款不成为合同内容的,人民法院不予支持。 第十一条:保险合同订立时,保险人在投保单或者保险单等其他保险凭证上,对保险合同中免除保险人责任的条款,以足以引起投保人注意的文字、字体、符号或者其他明显标志作出提示的,人民法院应当认定其履行了保险法第十七条第二款规定的提示义务。 保险人对保险合同中有关免除保险人责任条款的概念、内容及其法律后果以书面或者口头形式向投保人作出常人能够理解的解释说明的,人民法院应当认定保险人履行了保险法第十七条第二款规定的明确说明义务。 第十二条 通过网络、电话等方式订立的保险合同,保险人以网页、音频、视频等形式对免除保险人责任条款予以提示和明确说明的,人民法院可以认定其履行了提示和明确说明义务。 《中华人民共和国道路交通安全法实施条例》 第二十八条 机动车驾驶人在机动车驾驶证丢失、损毁、超过有效期或者被依法扣留、暂扣期间以及记分达到12分的,不得驾驶机动车。 参考文献 1.国家法官学院、最高院司法案例研究院:《中国法院2021、2022、2023年度案例·道路交通纠纷》 2.刘雪荣、朱旭:《关于交通事故案件中网络投保提示说明义务履行的几点思考|审判研究》 文稿/文庆玲 冯冰 审核/李清 作者介绍 文庆玲 宁夏方和圆律师事务所高级合伙人 银川市兴庆区政协委员 吴忠仲裁委员会仲裁员 专业领域: 破产与重组、公司法律事务、建设工程与房地产、劳动与社会保障 作者介绍 冯 冰 宁夏方和圆律师事务所执业律师 专业领域: 建设工程与房地产、破产与重组、婚姻与家庭 |